Die Zuweisungen durch das Land hängen nicht allein von den Entwicklungen in Münster ab, sondern im Wesentlichen auch von der Steuerkraft und dem Finanzbedarf aller anderen Kommunen in Nordrhein-Westfalen.
Die Höhe der Schlüsselzuweisungen, die zum Angleichen von Finanzbedarf und Finanzkraft in den NRW-Kommunen beitragen sollen, ist im Gemeindefinanzierungsgesetz (GFG) geregelt, das jedes Jahr neu vom Landtag für das Folgejahr beschlossen wird. Dass die Schlüsselzuweisungen in Münster derart eingebrochen sind, liegt vor allem daran, dass die Steuerkraft hier vergleichsweise hoch ist, während sie sich in den anderen NRW-Kommunen deutlich schlechter entwickelt hat, als das Land selbst noch im Rahmen der Mai-Steuerschätzung angenommen hatte.
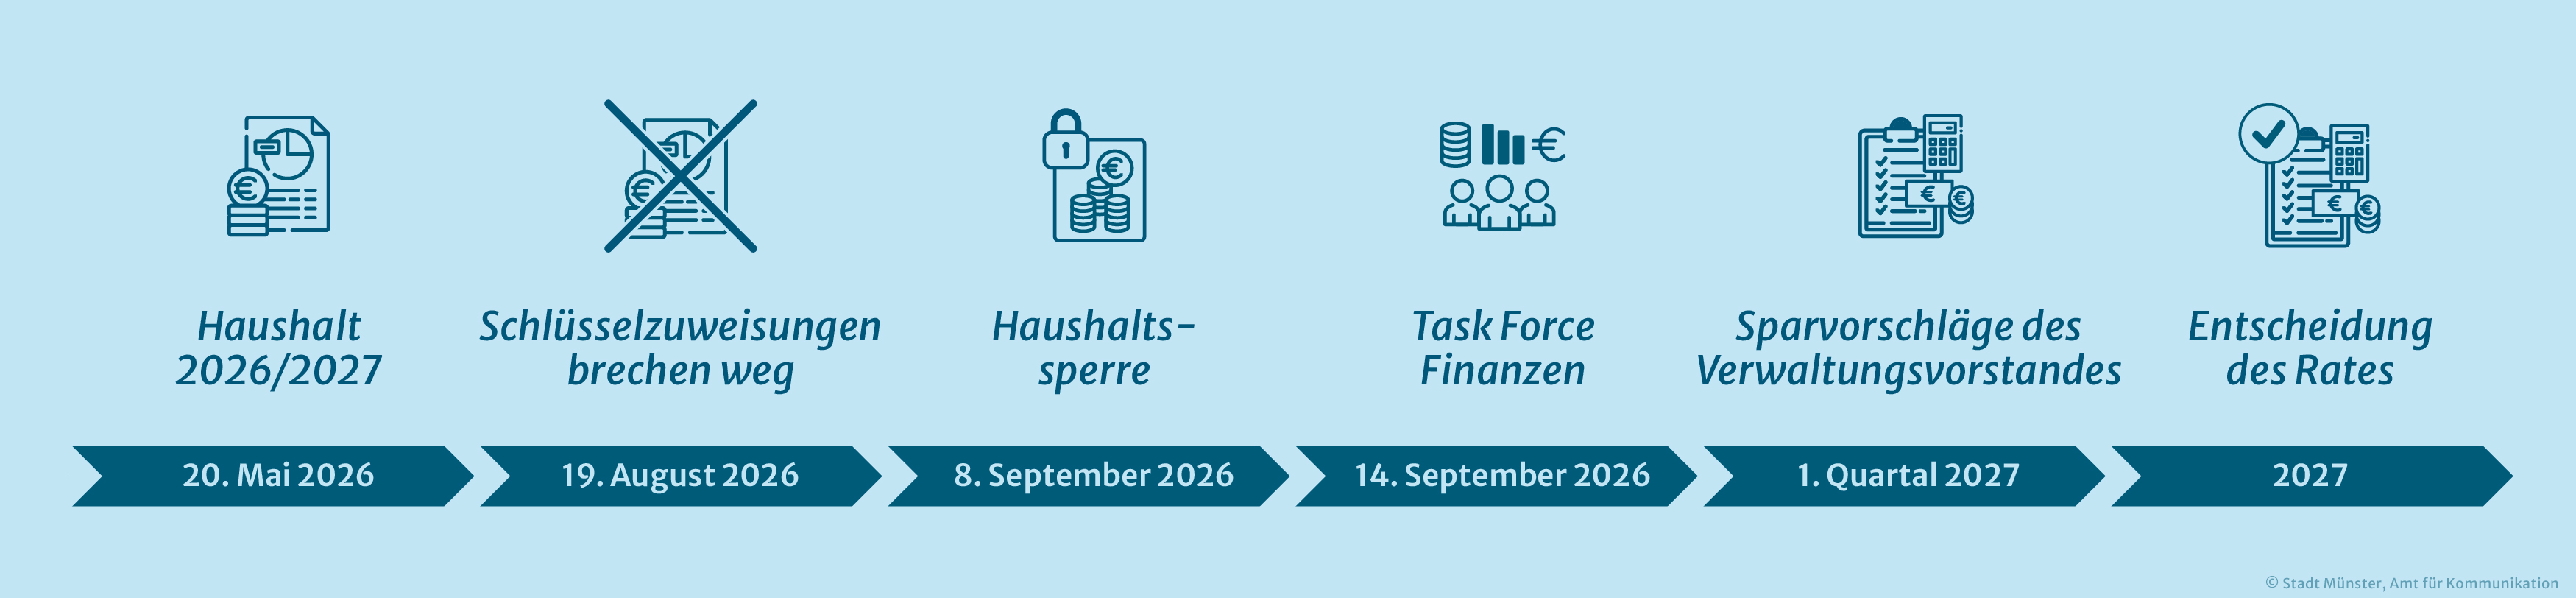
Gleichzeitig hat sich aber auch der rechnerische Finanzbedarf (der sogenannte Gesamtansatz) in Münster im Vergleich zum Vorjahreswert um 5,5 Prozent erhöht. Erst mit der Arbeitskreisrechnung des Landes vom 19. August 2026 wurde deutlich, dass der Bedarf in den anderen NRW-Kommunen noch stärker gestiegen ist (um 8,1 Prozent).
Beide Effekte, stärkerer Anstieg der Finanzkraft und weniger starker Anstieg des Finanzbedarfs als im Landesvergleich, führen zu dem Einbruch bei den Schlüsselzuweisungen für Münster. Denn das Land hat auf die stark gestiegenen Bedarfe der Kommunen nicht mit einer entsprechenden Erhöhung der Landeszuweisungen reagiert.
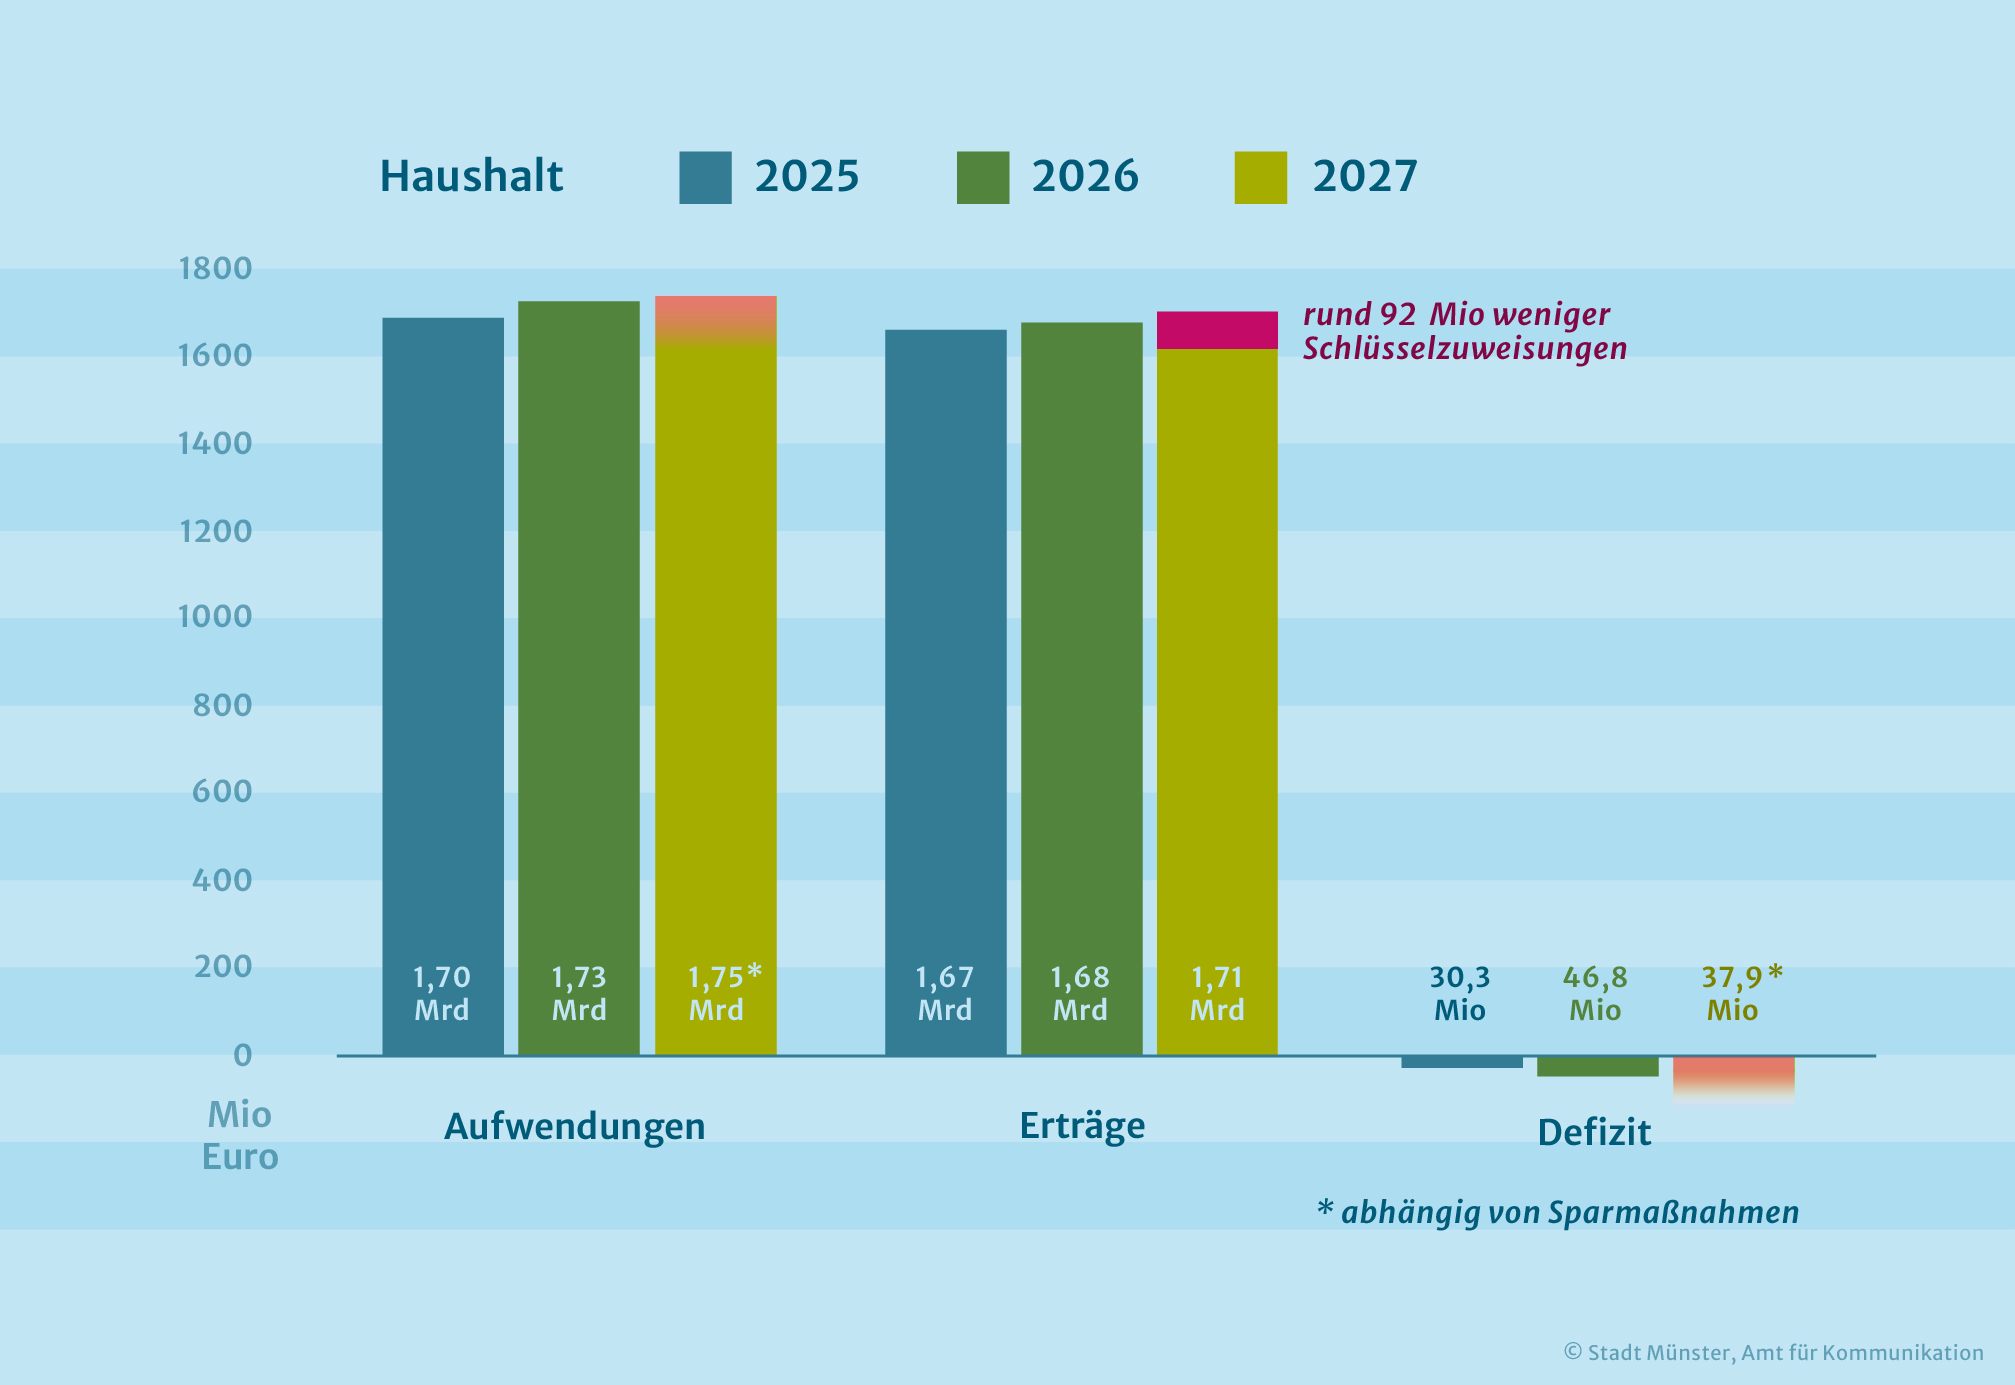
Die gemeindescharfen Daten zur Berechnung der Schlüsselzuweisungen vom Land NRW für das Folgejahr werden regelmäßig erst im August oder September veröffentlicht. Deshalb hat die Verwaltung für das Jahr 2027 mit 95 Millionen Euro bereits konservativ geplant und deutlich weniger Schlüsselzuweisungen als noch 2025 (129 Millionen Euro) und 2026 (108 Millionen Euro) berücksichtigt.